レジでカードやスマートフォンをかざして払う方法は、どれも「タッチ」と呼ばれがちです。ただ、店頭でいう「タッチ決済」はもう少し狭い意味で使われていて、iDやQUICPay、Suicaのような電子マネーとは別の方式として扱われます。この記事では、日本クレジットカード協会、国際ブランド、カード会社、電子マネーの公式ページで2026年11月時点に確認できた範囲で、タッチ決済が何を指すのか、対応マークの見方、かざせる支払い手段、電子マネーとの違いを整理します。
タッチ決済は国際ブランドのカードで払う方式
タッチ決済(非接触決済)について、日本クレジットカード協会は「国際ブランドが展開している非接触型の決済のことです」と説明しています。JCBの公式サイトも、クレジットカードのタッチ決済は「JCBやVisa、Mastercardなどの国際ブランドが展開しているサービス」としています(2026年11月時点)。
つまり、タッチ決済の中身は国際ブランドのカードでの支払いです。カードを挿す代わりにかざして読み取らせる、読み取り方の違いだと考えると整理しやすくなります。国内で使えるブランドは、Google ウォレットのヘルプによると、2026年11月時点でVisa、Mastercard、JCB、American Expressの4つです。
対象はクレジットカードだけではありません。Visaの公式サイトでは、Visaのデビット、クレジット、プリペイドの各カードがタッチ決済に使えると案内されています。後払いか即時払いか前払いかは、手元のカードの種類で決まり、タッチ決済かどうかとは別の話です。
タッチ決済は呼び名がいくつかあります。日本クレジットカード協会によると、国際ブランドによっては「コンタクトレス」や「Contactless」と呼ばれています。JCBの公式サイトでも「コンタクトレス決済」という呼び方が併記されています(2026年11月時点)。
対応マークはカードとお店の両方で確かめる
タッチ決済が使えるかどうかは、カード側とお店側の両方にマークがあるかで判断します。
カード側のマーク
JCBの公式サイトによると、カードに「タッチ決済対応マーク(リップルマーク)」が付いているかどうかで、タッチ決済が使えるカードかどうかを見分けられます。Visaの公式サイトも、カード表面にタッチ決済対応マークがあれば利用できると案内しています。PayPayカードの案内では、対応カードは券面に加えて裏面にもマークが付いているとされています(2026年11月時点)。裏面も確かめておくと見落としが減ります。
お店側のマーク
お店では、レジや決済端末のまわりを見ます。JCBの公式サイトは「国際ブランドのマーク」と「タッチ決済対応マーク」の2つを目印に挙げ、マークが見当たらないときは店舗スタッフに確認するよう案内しています。Visaの公式サイトも、店頭やレジに対応マークがあるVisa加盟店で使えるとしています。三井住友カードのMastercardの案内では、「Mastercard®タッチ決済マーク」が表示されている加盟店で利用できると書かれています(2026年11月時点)。
ブランドごとの対応カードの確かめ方や使えるお店の探し方は、Visaを例にVisaのタッチ決済に対応したカードの見分け方と使えるお店の調べ方で扱っています。
かざせる支払い手段はカード・スマホ・ウェアラブル
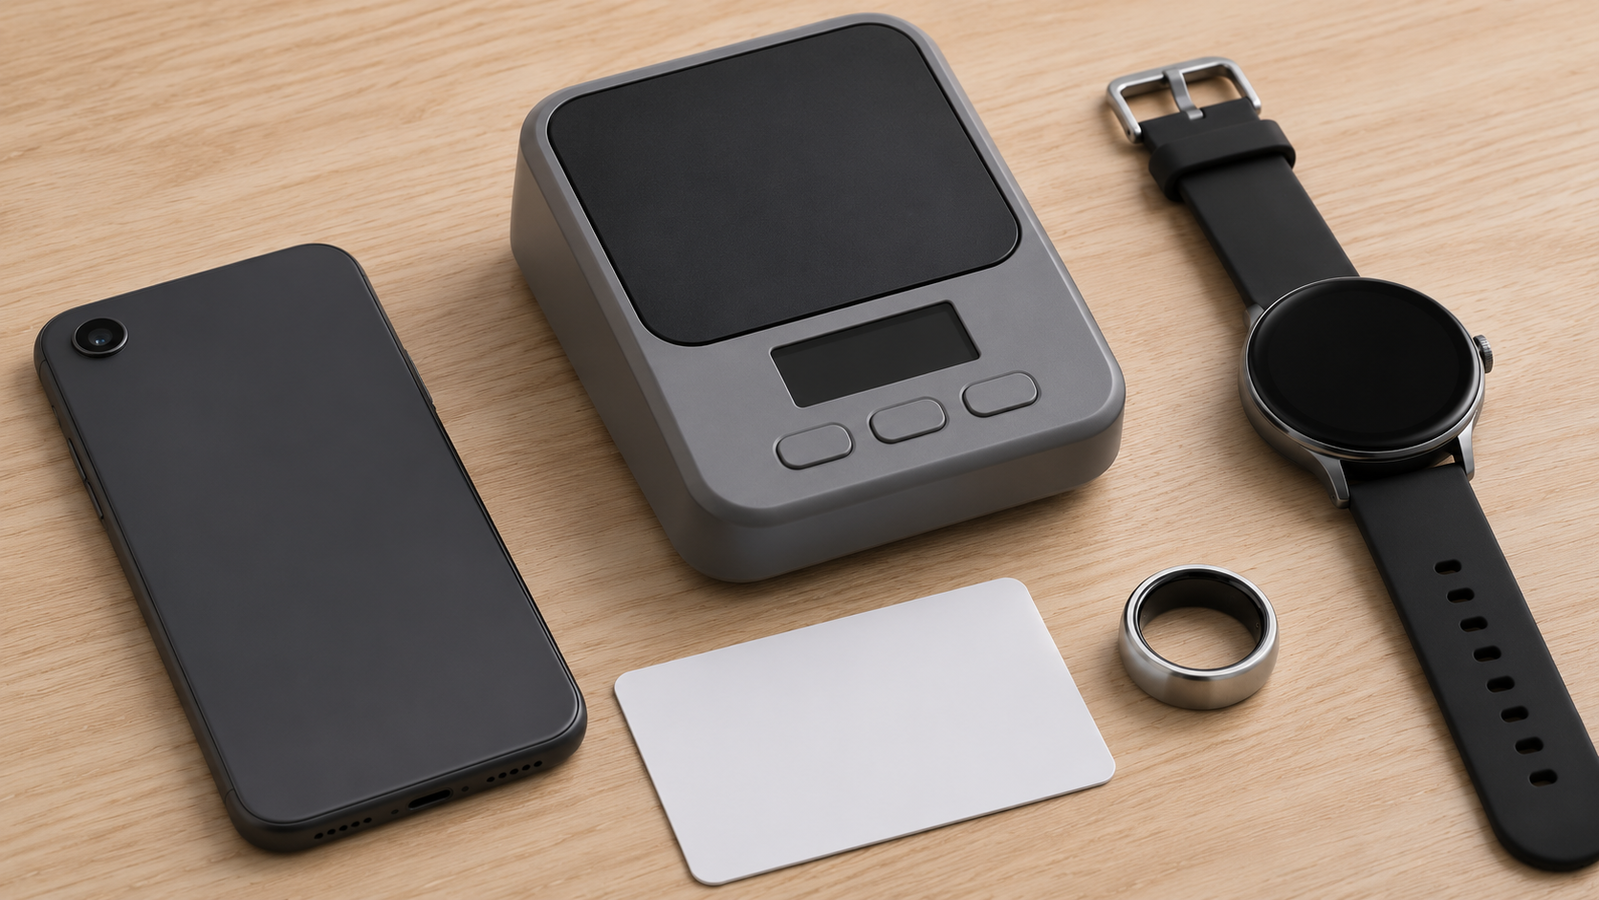
タッチ決済でかざせるのはカード本体だけではありません。Visaの公式サイトは「スマートフォンやウェアラブルでもやり方は簡単」と案内しています。JCBの公式サイトによると、iPhoneはApple Pay、AndroidはGoogle Pay、Samsung GalaxyのスマートフォンはSamsung Walletにクレジットカードを登録して使います。PayPayカードも、Apple PayかGoogle Payを設定すればスマートフォンやスマートウォッチで使えるとしています(2026年11月時点)。
支払い手段ごとの違いをまとめると、次のようになります。
支払い手段 | 使う前の準備 | 対応の確かめ方 |
カード | 対応カードを持つだけ | 券面(表・裏)のタッチ決済対応マーク |
スマートフォン | ウォレットアプリにカードを登録 | カード会社の案内とウォレットアプリの対応 |
スマートウォッチ | スマホ経由などでウォッチにカードを登録 | 機種とカード会社の両方の案内 |
スマートリング | 製品ごとの専用アプリで設定 | 製品の公式案内にある対応ブランド |
スマートウォッチは、機種とカード会社の両方の条件がそろって初めて使えます。たとえばGoogle ウォレットのヘルプでは、日本国内で購入したGoogle Pixel Watch(初代以降)とGalaxy Watch6以降で国際ブランドのタッチ決済が使えるとしたうえで、一部のカード発行会社はスマートウォッチでの特定の決済に対応していないと注記しています(2026年11月時点)。スマートリングは製品ごとに使える方式が決まっているため、購入前に公式サイトで対応ブランドを確かめます。
iD・QUICPay・交通系ICとの違い
かざして払う点は同じでも、iD、QUICPay、交通系ICは国際ブランドのタッチ決済とは別の方式です。
- iD:iDの公式サイトによると、スマートフォンやスマートウォッチ、カードをかざして払う方式で、後払い、プリペイド、デビットの3種類があります。目印は「iD」のロゴで、会計時に「iDで支払います」と伝えます
- QUICPay:QUICPayの公式サイトによると、スマートフォンやカードをかざして払う電子マネーで、クレジット、デビット、プリペイドの3つの支払い方法があります。発行できる種類はカード発行会社ごとに異なるとされています
- 交通系IC:Appleの公式サイトでは、Suica、PASMO、ICOCAをiPhoneやApple Watchに加えると、かざすだけで自動改札を通れると案内されています
違いが表に出やすいのはAndroidのスマートフォンです。Google ウォレットのヘルプによると、国際ブランドのタッチ決済はNFCに対応したAndroid 9以降の端末で使えますが、電子マネーやiD、QUICPayには「おサイフケータイ」への対応が別に必要です(2026年11月時点)。JCBの公式サイトにも、QUICPayの利用にはおサイフケータイ対応のデバイスが必要との注記があります。同じ「かざす」でも端末側の条件が分かれる理由は、通信規格の違いにあります。NFCとFeliCaの関係はNFC決済の意味とFeliCaとの関係を整理した記事で説明しています。
iDの公式サイトには、プリペイド型とデビット型のiDは、飲料自販機、ガソリンスタンド、ホテルなど一部の店舗で使えないとの注記があります(2026年11月時点)。電子マネーにも方式ごとに使えない場面があります。
国内と海外で同じように使える
海外のお店でも、目印は国内と同じマークです。Visaの公式サイトは、対応マークのあるVisa加盟店なら「国内でも海外でも同じように利用できます」と案内しています。JCBの公式サイトにも、店舗にマークがあれば国内に限らず海外の店舗でもタッチ決済を利用できるとあります(2026年11月時点)。
海外で使うときも、確かめることは国内と同じです。カードのマーク、お店のマーク、そしてそのお店が自分のカードのブランドを受け付けているかの3点を見ます。
初めて使う前の確認
初めてタッチ決済を使う前に、次の順で確かめておくと迷いにくくなります。
- カードのマーク:手持ちのカードの表と裏に、タッチ決済対応マークがあるか
- スマホやウェアラブルで使うなら:カード会社がそのウォレットや機種に対応しているか
- お店のマーク:レジに国際ブランドのマークとタッチ決済対応マークがあるか
- 電子マネーとの区別:払いたいのが国際ブランドのタッチ決済か、iD・QUICPay・交通系ICか
レジでの伝え方や、暗証番号やサインが必要になる金額の考え方は、タッチ決済のやり方とレジでの伝え方・上限額をまとめた記事で整理しています。条件はカード会社や機種ごとに更新されるため、使い始める前に最新の公式案内も確認してください。